第33回目は、「資産の部のまとめ」についてです。
これまで、第19回~33回までにわたり、資産の部を細かく見てまいりました。ここでは、各科目ごとの「見方・考え方・活用法」という視点から考察しています。
第32回目は、「繰り延べ資産・投資等」についてです。
繰り延べ資産とは、払った費用の対価の効果が、今後数年に渡って現れるものを指します。
この中で、私が注目しているのは、「保険積立金」です。
これは、企業が生命保険を契約する時、その支払った保険料の2分の1を損金とし、残りの2分の1をここに資産計上するものです。ここの金額が多いということは、解釈すれば約2倍の解約金となって戻ってきますから、企業の資金繰りにも貢献することになります。経営者の対職員を支払う原資としても最も有効な科目です。
第31回目は、「無形固定資産」についてです。
固定資産には、大別して、有形と無形に分けられます。
無形固定資産については、有形固定資産に比べて、案外と少ないのが現状です。
少ないからと言って、軽くとらえるのではなく、しっかりと見ていきましょう。
第30回目は、「減価償却の見方・考え方について」です。
減価償却費は、数ある勘定科目の中でもわかりづらい科目に挙げられています。
なぜなら、資産の購入金額と耐用年数と使用年数にズレが生じてしまうからです。
減価償却を完全に理解することで、経営判断の質を高めましょう。
第29回目は、「貸借対照表の資産購入について」です。
前回からの続きですが、固定資産の購入は、相当な金額になる場合が多いです。
そこで、調達方法については、あまりに多くの銀行借入金に頼ると返済がひっ迫する恐れもでてきます。
固定資産の購入にあたっては、その調達方法をしっかり吟味する必要があります。
第28回目は、「貸借対照表の有形固定資産」です。
会社は、自己資本・他人資本を調達し、有形・無形の固定資産を購入します。
この資産をフルに活用することで、企業は収益を稼いでいきます。
この資産を見ることで、その企業の業種がわかるとも言われています。しかし、これらの資産は、購入には、相当な費用がかかりますが、回収には何年もかかることがあります。
投資と回収のバランスが崩れると、資金繰りの悪化を招くことにも繋がり、危険です。
第27回目は、「貸借対照表の代表者貸付金」についてお話します。
前回は、一般的な貸付金についてお話しましたが、今回はその中でも最悪と見られてしまうのが「代表者貸付金」です。
第26回目は、「貸借対照表の貸付金」です。
貸付金は、貸借対照表の勘定科目の中では、あってはならない・避けるべき勘定科目です。
企業は、その資金を正常な企業活動に使うのが本筋ですが、貸付金はこれに関係しない非合理的な出金をする時に使う勘定科目です。
税務署や銀行から見ても、会社の信用を落とす一番の勘定科目です。
第25回目は、「貸借対照表の棚卸資産(商品・在庫)」です。
在庫管理は、企業の運転資金の健全化に一番影響を与えます。
無理に仕入れて、売れ残った商品が在庫として社内に残りますが、その支払いは、在庫がすべてはけるまで待ってくれません。
逆に在庫が少ないと、売上のチャンスロスにもなりかねません。最小限の在庫で、最大の利益をもたらす仕組みを全社を挙げて作りましょう。
第24回目は、「受取手形」です。
紙の手形・小切手は、2026年度末(2027年3月末)までに全国銀行協会の電子交換所での取り扱いが廃止(利用終了)される見通しです。
ここでは、現在の手形取引についての説明をしています。
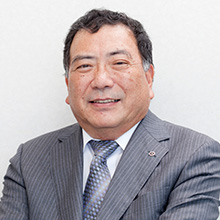
吉冨 健一
1953年生まれ、熊本市出身。大学卒業後、市内の税理士事務所に2年間勤務した後に独立。その後、水産会社の経理や運送・大手スーパなどでの販売など、多くの現場仕事の体験を生かし、約30年にわたり、経営コンサルタントとして数多くの企業をサポート。また、経営者向けセミナーや社員研修など講師として様々な活動を精力的に行っている。


